Maloka Srl

Chi siamo · Maloka Srl

La società

Soluzioni concrete. Un approccio umano.

Siamo una società che offre soluzioni concrete e personalizzate a chi affronta difficoltà economiche. Con esperienza nel settore dei pignoramenti immobiliari, aiutiamo le famiglie a difendere il proprio patrimonio e a ritrovare serenità finanziaria.

Operiamo su tutto il territorio nazionale, offrendo assistenza legale, finanziaria e strategica attraverso la collaborazione con professionisti e operatori del mercato del credito. Il nostro approccio è umano e riservato: prima ascoltiamo, poi analizziamo e proponiamo un percorso adatto alla singola situazione.

Siamo attivi nel Real Estate e nelle risoluzioni stragiudiziali, finalizzate all'estinzione delle procedure esecutive e alla commercializzazione di immobili pignorati mediante accordi di saldo e stralcio con i creditori procedenti e intervenuti.

Un momento di confronto professionale dalla presentazione Maloka

In tutta Italia

Sede a Villafranca in Lunigiana, operatività nazionale.

Ascolto e presenza

Ogni famiglia ha una storia e necessità diverse.

Massima riservatezza

Discrezione nel trattare la tua situazione e i tuoi documenti.

Una persona preoccupata mentre esamina dei documenti

Quando la casa è a rischio

Il pignoramento non è soltanto una pratica.

Dopo anni di sacrifici per acquistare un'abitazione, può succedere di non riuscire più a sostenere le rate del mutuo, i finanziamenti o gli arretrati condominiali. Il pignoramento immobiliare può allora mettere a rischio la casa e il patrimonio della famiglia.

Tra ufficiale giudiziario, perito, custode e visite di persone interessate all'acquisto, inizia un percorso difficile da affrontare. La pressione può far perdere lucidità proprio quando è più importante conoscere le proprie possibilità.

Con il supporto di esperti si possono valutare strategie per intervenire sulla procedura, gestire il debito e cercare un'alternativa alla vendita all'asta. Agire tempestivamente permette di esaminare le opzioni prima che i margini si riducano.
Approfondisci le soluzioni per i debitori

Le possibilità di intervento

Tre strade da valutare, caso per caso

La soluzione nasce dall'analisi del debito, dell'immobile, delle risorse disponibili e dello stato della procedura.

01

Saldo e stralcio

Una negoziazione mirata con i creditori per definire il debito con una somma inferiore a quella complessivamente richiesta. La disponibilità di liquidità permette di proporre un pagamento rapido e sostenibile, da concordare con tutti i soggetti coinvolti.

02

Vendita volontaria

Quando è possibile, la vendita dell'immobile prima dell'asta consente di trattare sul mercato libero, evitando le svalutazioni delle vendite giudiziarie. Il ricavato può essere destinato alla chiusura delle posizioni debitorie, secondo gli accordi raggiunti con i creditori.

03

Coinvolgimento familiare

In alcune situazioni, il sostegno economico di familiari o persone vicine può offrire la liquidità necessaria per una proposta. Valutiamo se questa strada sia sostenibile e possa consentire di mantenere la proprietà dell'immobile.

Il saldo e stralcio

Un accordo per lasciarsi il debito alle spalle

Il saldo e stralcio permette di negoziare con i creditori la definizione di una posizione debitoria per un importo inferiore a quello dovuto. L'obiettivo è trovare un accordo sostenibile per il debitore e accettabile per chi deve recuperare il credito.

Lavoriamo per chiudere le posizioni coinvolte ed evitare, quando possibile, l'asta. In alcuni casi il percorso passa dalla vendita dell'immobile; in altri, la disponibilità di risorse può consentire di conservarlo. La liberazione dal debito è legata al contenuto dell'accordo e al rispetto delle condizioni pattuite.

  1. FASE 1

    Valutazione

    Esaminiamo l'entità del debito, le risorse disponibili, il valore dell'immobile e lo stato della procedura. Verifichiamo le condizioni per una trattativa concretamente percorribile.

  2. FASE 2

    Negoziazione

    Studiamo il caso e avviamo il confronto con i creditori. L'obiettivo è definire una somma sostenibile e concordare tempi, modalità di pagamento e condizioni di chiusura.

  3. FASE 3

    Accordo e chiusura

    L'intesa viene formalizzata e si procede con il pagamento previsto. Seguiamo gli adempimenti concordati, comprese le eventuali rinunce e cancellazioni delle garanzie interessate.

E dopo l'accordo?

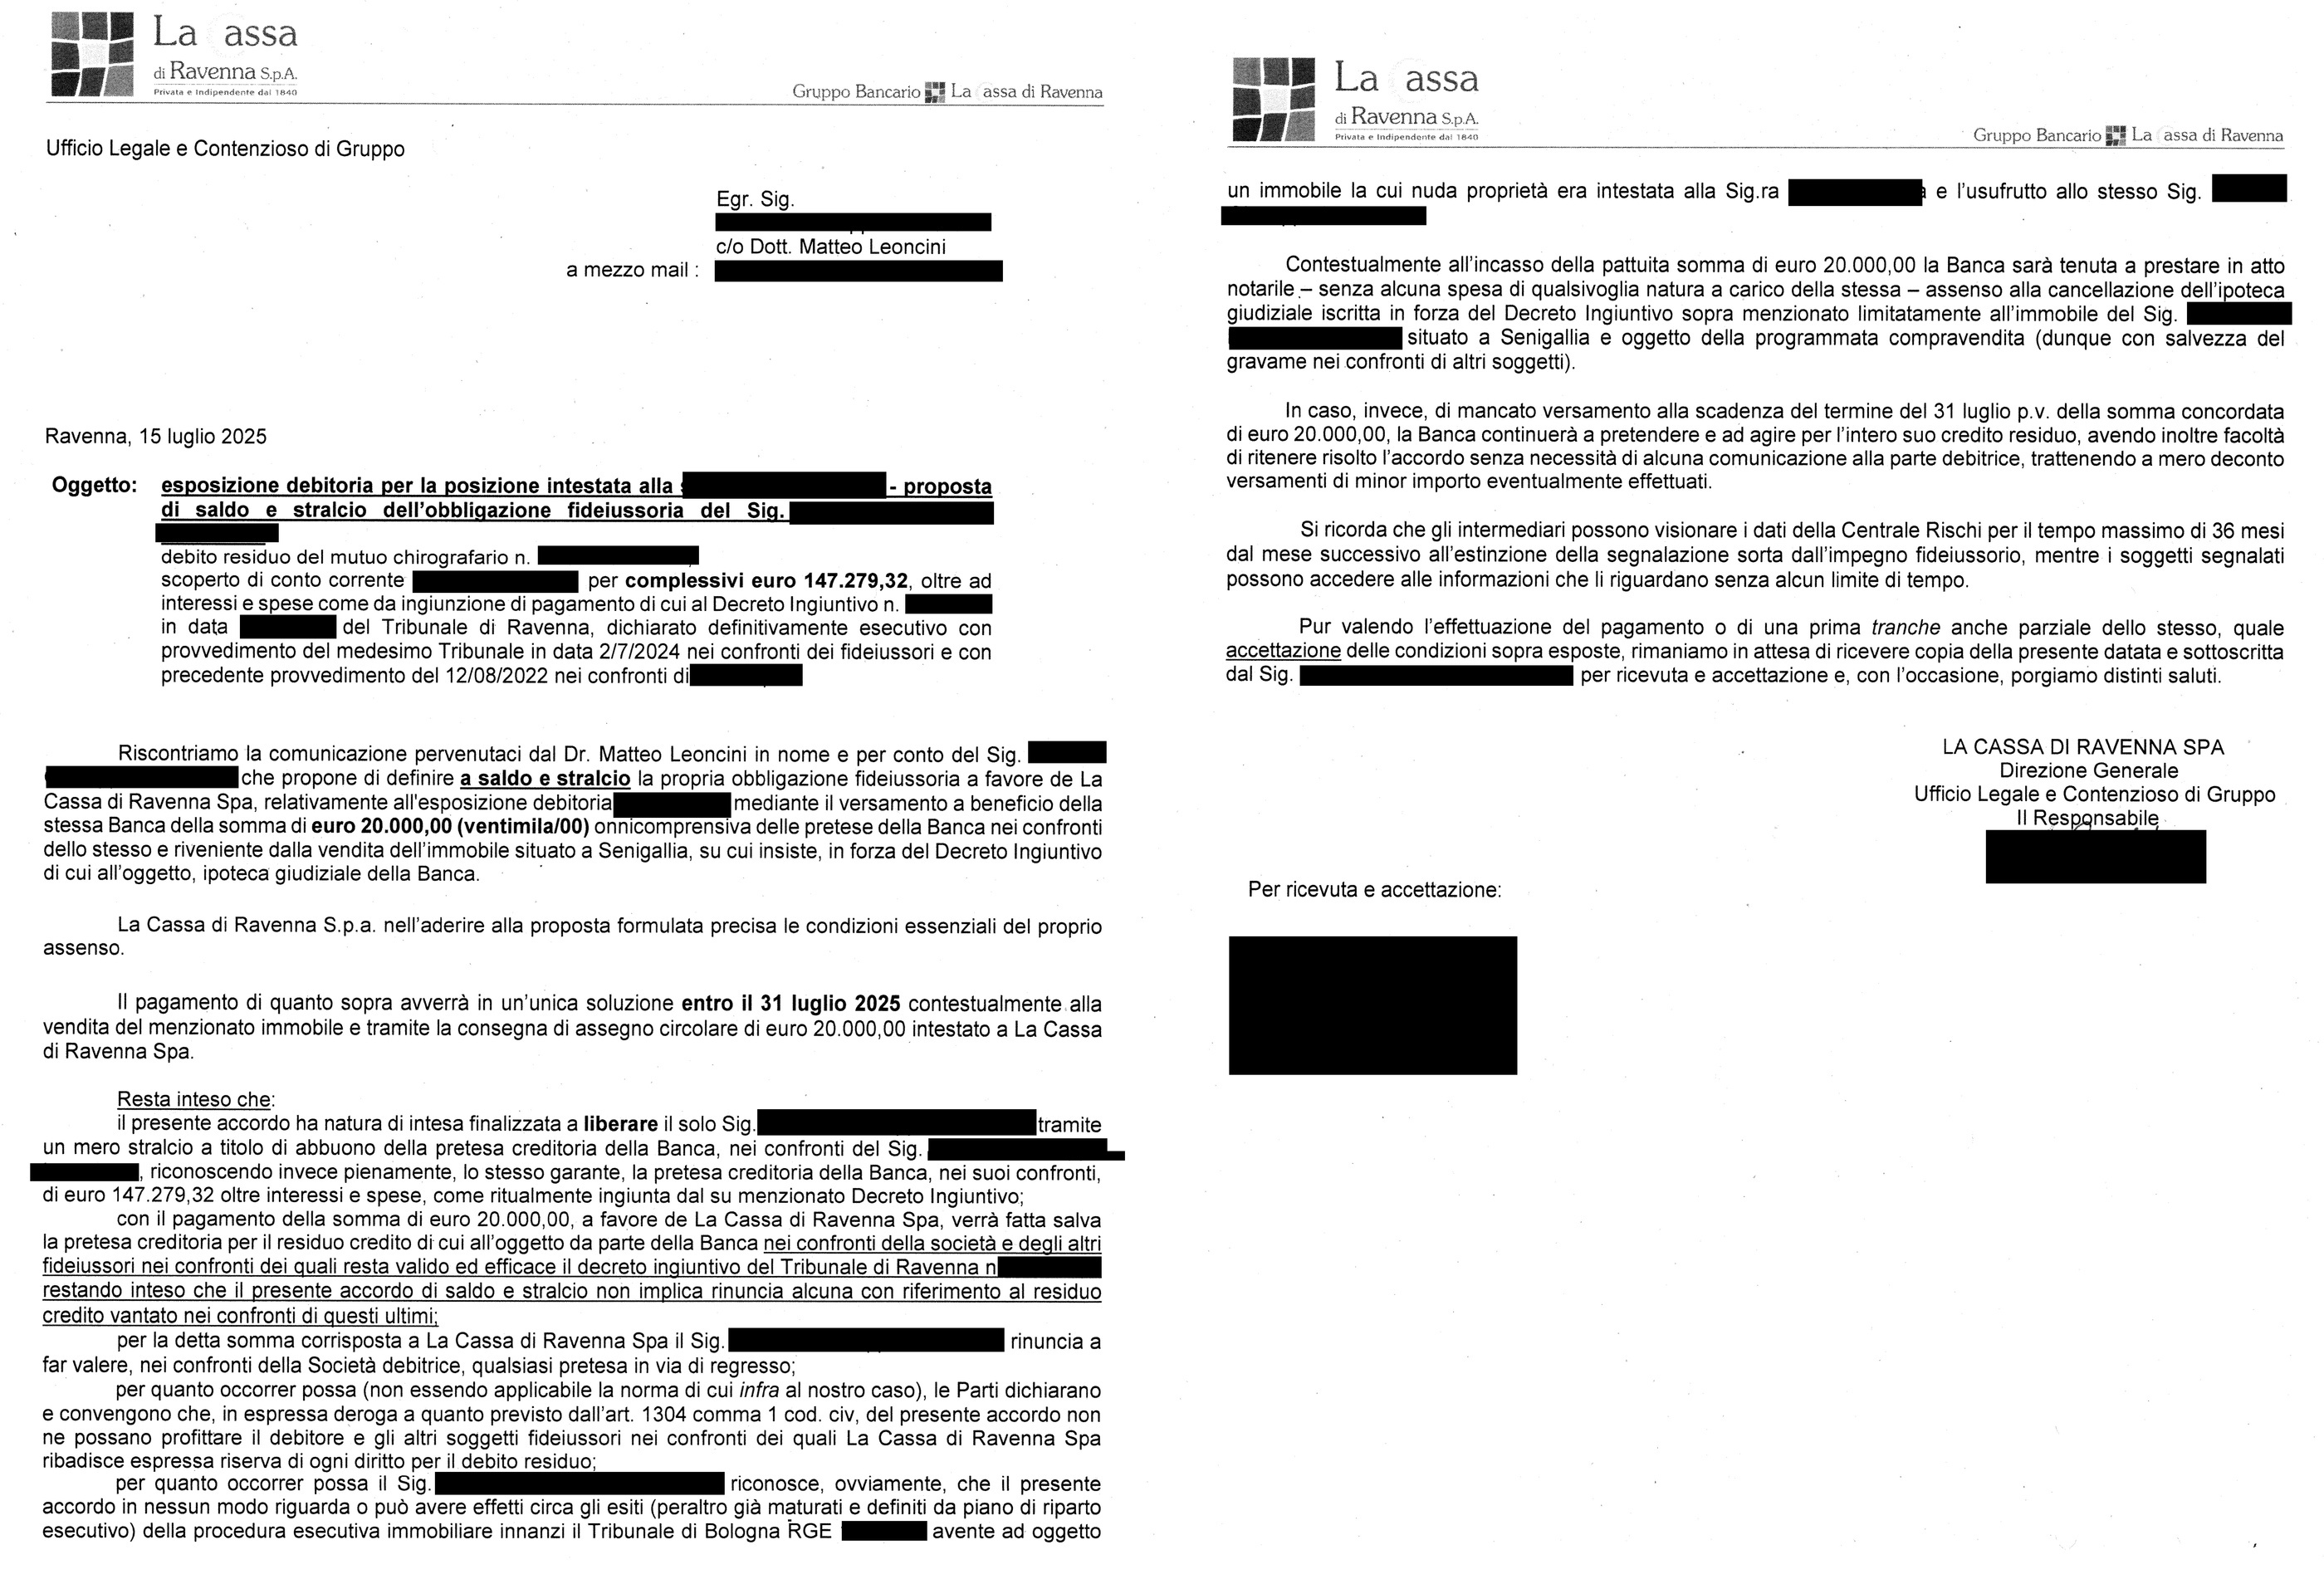
La chiusura della posizione è un passo verso una maggiore stabilità finanziaria. Per la Centrale dei Rischi, il documento bancario riportato sotto ricorda che gli intermediari possono consultare i dati dei 36 mesi precedenti. Questo non significa cancellazione automatica di ogni segnalazione dopo 36 mesi né garanzia di ottenere nuovi finanziamenti: gli aggiornamenti e le valutazioni dipendono dalla posizione e dal sistema di informazioni interessato.

I documenti della presentazione

Dalla procedura alla trattativa\nAlcuni esempi

Estratti di un atto di pignoramento e di due comunicazioni di accoglimento delle proposte. Sono riportati con gli oscuramenti presenti nel PDF.

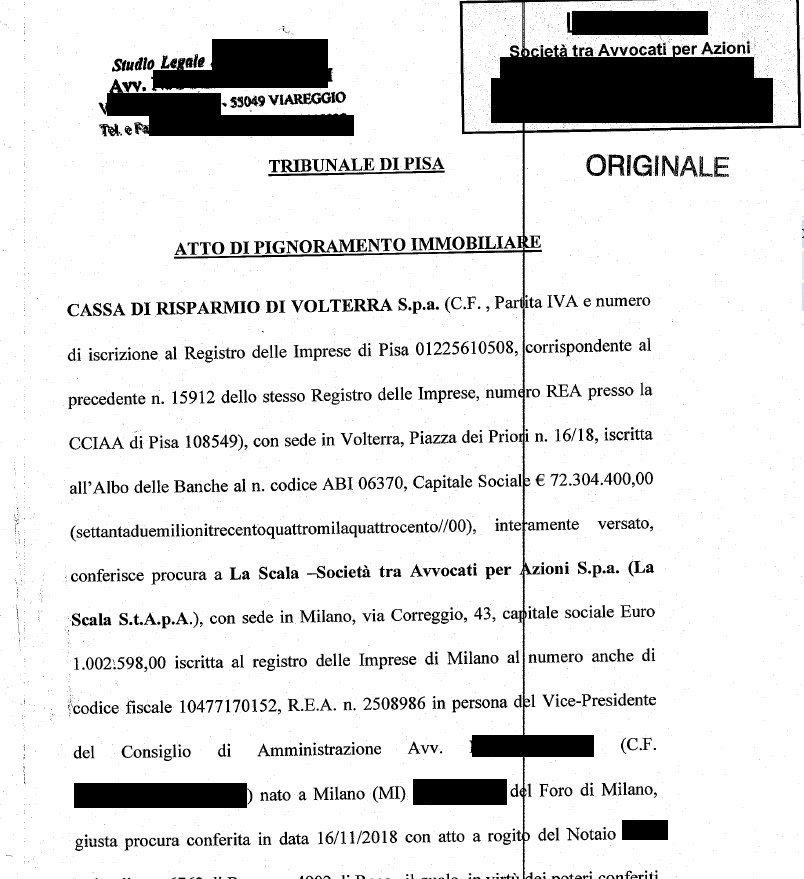
Atto di pignoramento immobiliare, estratto con dati oscurati

Tribunale di Pisa

Atto di pignoramento immobiliare

Un estratto dell'atto che avvia la procedura esecutiva: il punto di partenza per conoscere il titolo, le pretese del creditore e i margini di intervento.

Apri documento
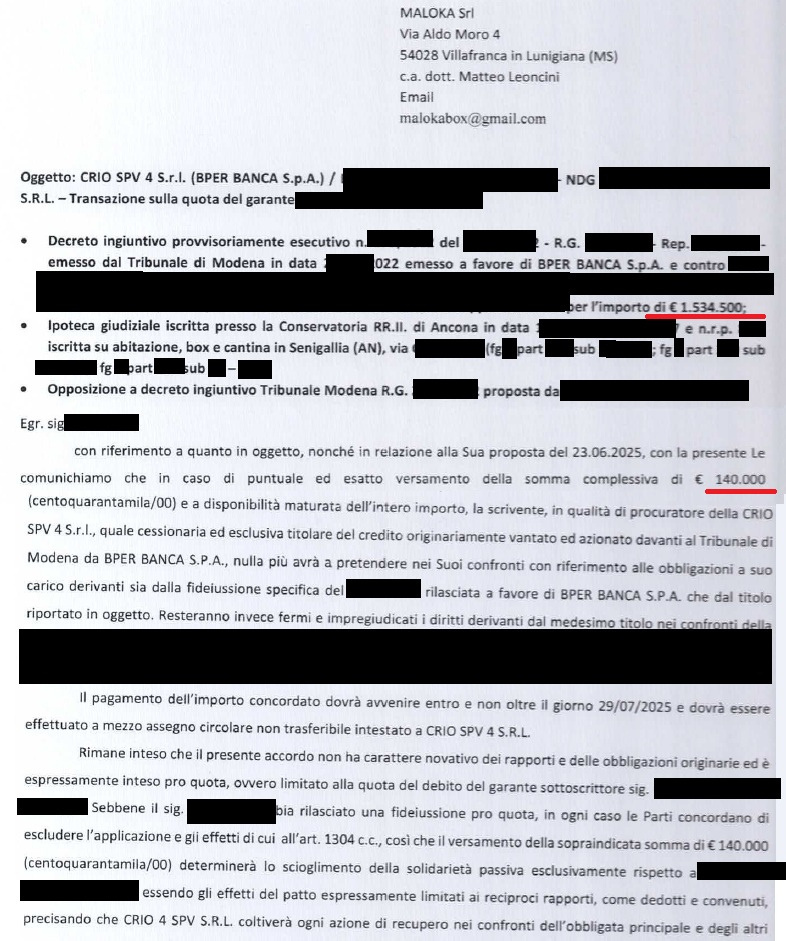
Proposta accolta sulla quota del garante, estratto con dati oscurati

CRIO SPV 4 · credito originario BPER

Proposta accolta sulla quota del garante

L'estratto riporta un'ipoteca giudiziale per € 1.534.500 e una somma concordata di € 140.000. L'intesa riguarda la quota del garante indicato, non la liberazione di tutti i debitori, ed è subordinata al pagamento previsto.

Apri documento
Accordo sull'obbligazione fideiussoria, estratto con dati oscurati

La Cassa di Ravenna

Accordo sull'obbligazione fideiussoria

Su un'esposizione di € 147.279,32, oltre interessi e spese, la banca accoglie una proposta di € 20.000 legata alla vendita di un immobile. L'accordo riguarda il solo garante indicato, con assenso alla cancellazione dell'ipoteca sull'immobile venduto, alle condizioni riportate.

Apri documento

Gli importi descrivono esclusivamente le posizioni riportate e non indicano sconti applicabili ad altri casi. Le lettere documentano l'accoglimento di proposte alle condizioni indicate, non provano da sole l'avvenuto pagamento. Le liberazioni sono limitate ai soggetti e alle garanzie espressamente inclusi negli accordi.

Maloka Srl · Contatti

Chiama senza impegno

Analisi preliminare della posizione gratuita. Massima riservatezza.

Parlaci della tua situazione

Maloka Srl

Via Aldo Moro 4, Villafranca in Lunigiana

+39 338 829 9755info@maloka.it

P.IVA 01452090457 · REA MS251096